Marynarz pracujący w Brazylii – jak rozliczyć PIT w Polsce w 2026 roku?
Pracujesz jako marynarz w Brazylii? Wykonujesz pracę na statku, jednostce offshore albo przy platformie wiertniczej? Sprawdź, jak od 2026 roku zmieniły się zasady rozliczania Twoich dochodów w Polsce i co zrobić, jeżeli podatek został już zapłacony w Brazylii.
Od 1 stycznia 2026 roku sytuacja podatkowa polskich rezydentów uzyskujących dochody z pracy w Brazylii uległa istotnej zmianie.
Ma to szczególne znaczenie dla marynarzy, pracowników offshore oraz osób pracujących na jednostkach związanych z obsługą platform wiertniczych.
Powodem jest wejście w życie Umowy między Rzecząpospolitą Polską a Federacyjną Republiką Brazylii w sprawie eliminowania podwójnego opodatkowania.
Umowa weszła w życie 6 listopada 2025 roku, a jej postanowienia dotyczące podatków od dochodu stosuje się do dochodów osiąganych od 1 stycznia 2026 roku.
To oznacza, że przy rozliczaniu dochodów uzyskanych w Brazylii w 2026 roku nie wystarczy już opierać się wyłącznie na zasadach, które były stosowane w poprzednich latach.
Marynarz w Brazylii – co zmieniło się od 2026 roku?
Przed wejściem w życie Umowy Polska–Brazylia nie było między tymi państwami kompleksowej umowy o unikaniu podwójnego opodatkowania.
W praktyce oznaczało to konieczność stosowania przede wszystkim polskich przepisów dotyczących opodatkowania dochodów zagranicznych.
W określonych sytuacjach znaczenie miała również ulga abolicyjna.
Od 2026 roku sytuacja jest inna.
W pierwszej kolejności należy sprawdzić, jak zgodnie z Umową Polska–Brazylia powinien zostać opodatkowany konkretny dochód.
Dopiero później można ustalić, w jaki sposób należy wyeliminować ewentualne podwójne opodatkowanie.
To szczególnie ważne dla osób pracujących na morzu, ponieważ w ich przypadku nie zawsze można zastosować jedną, uniwersalną zasadę.
Czy marynarz pracujący w Brazylii musi zapłacić podatek w Polsce?
To zależy przede wszystkim od jego rezydencji podatkowej oraz od zasad wynikających z Umowy Polska–Brazylia.
Jeżeli jesteś polskim rezydentem podatkowym, co do zasady podlegasz w Polsce nieograniczonemu obowiązkowi podatkowemu. Oznacza to obowiązek rozliczenia w Polsce również dochodów zagranicznych, z uwzględnieniem właściwej umowy o unikaniu podwójnego opodatkowania.
Warto podkreślić, że samo polskie obywatelstwo nie przesądza o rezydencji podatkowej.
Znaczenie mają przede wszystkim okoliczności dotyczące miejsca zamieszkania oraz centrum interesów osobistych i gospodarczych, a także – w określonych sytuacjach – długość pobytu.
Dlatego pierwszym etapem prawidłowego rozliczenia marynarza jest ustalenie jego rezydencji podatkowej.
Marynarz a pracownik offshore – czy to zawsze ta sama sytuacja podatkowa??
Nie.
I jest to jedna z najważniejszych kwestii, na które należy zwrócić uwagę.
W języku potocznym osobą pracującą „jako marynarz” może być określany zarówno członek załogi statku, jak i osoba wykonująca pracę na różnego rodzaju jednostkach offshore.
Z punktu widzenia prawa podatkowego istotne może być natomiast:
- jaki jest rodzaj jednostki,
- w jaki sposób jest ona eksploatowana,
- jaki charakter ma wykonywana praca,
- gdzie praca jest faktycznie wykonywana,
- kto jest pracodawcą,
- gdzie znajduje się siedziba pracodawcy,
- kto ponosi koszt wynagrodzenia,
- czy jednostka jest wykorzystywana w transporcie międzynarodowym.
Dlatego nie każda osoba pracująca na morzu może zostać rozliczona według tych samych zasad.
Dotyczy to w szczególności osób pracujących:
- na platformach wiertniczych,
- na jednostkach offshore,
- na statkach serwisowych,
- na jednostkach obsługujących platformy,
- przy projektach związanych z wydobyciem ropy i gazu,
- przy projektach związanych z energetyką offshore.
Co mówi Umowa Polska–Brazylia o wynagrodzeniu za pracę?
W przypadku pracy najemnej podstawowe znaczenie ma art. 16 Umowy Polska–Brazylia.
Co do zasady wynagrodzenie osoby mającej miejsce zamieszkania w jednym państwie może być opodatkowane w tym państwie.
Jeżeli jednak praca jest wykonywana w drugim państwie, wynagrodzenie może być również opodatkowane w tym drugim państwie, z uwzględnieniem wyjątków przewidzianych w Umowie.
Umowa przewiduje również warunki dotyczące m.in. pobytu pracownika w drugim państwie, statusu pracodawcy oraz ponoszenia kosztu wynagrodzenia.
Dlatego samo stwierdzenie:
„Byłem w Brazylii krócej niż 183 dni”
nie wystarcza jeszcze do stwierdzenia, że wynagrodzenie nie podlega opodatkowaniu w Brazylii.
Warunek 183 dni należy analizować łącznie z pozostałymi warunkami określonymi w Umowie.
Szczególne zasady dotyczące marynarzy
Umowa Polska–Brazylia zawiera również szczególną regulację dotyczącą wynagrodzeń uzyskiwanych przez członków załogi statku morskiego eksploatowanego w transporcie międzynarodowym.
To istotny przepis dla klasycznych marynarzy.
Jednocześnie trzeba zachować ostrożność w przypadku osób pracujących na jednostkach offshore.
Nie każda jednostka związana z platformą wiertniczą jest automatycznie statkiem eksploatowanym w transporcie międzynarodowym w rozumieniu odpowiedniego przepisu Umowy.
Dlatego przed zastosowaniem szczególnej regulacji dotyczącej marynarzy należy dokładnie przeanalizować charakter jednostki i wykonywanej pracy.
To właśnie na tym etapie mogą pojawić się istotne różnice w sposobie opodatkowania dwóch osób, które potocznie określają siebie jako „marynarzy”.
Podatek zapłacony w Brazylii – czy można odliczyć go w Polsce?
Tak – jeżeli zgodnie z Umową dany dochód może być opodatkowany w Brazylii.
W takiej sytuacji art. 24 Umowy Polska–Brazylia przewiduje mechanizm eliminowania podwójnego opodatkowania poprzez metodę proporcjonalnego odliczenia.
W uproszczeniu oznacza to, że:
podatek zapłacony w Brazylii może zostać odliczony od podatku należnego w Polsce.
Nie oznacza to jednak, że zawsze można odliczyć całą kwotę podatku zapłaconego w Brazylii.
Odliczenie jest ograniczone do wysokości wynikającej z zasad określonych w Umowie.
Dlatego wysokość podatku zapłaconego w Brazylii oraz wysokość podatku należnego w Polsce trzeba policzyć na podstawie konkretnej sytuacji podatnika.
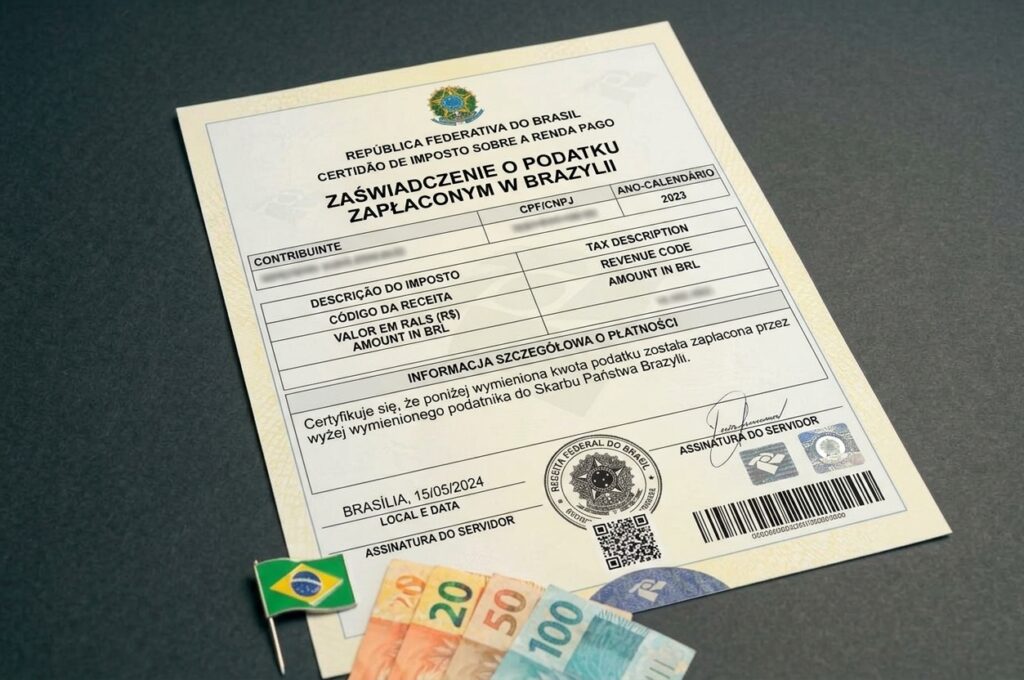
Masz zaświadczenie o podatku zapłaconym w Brazylii? To bardzo ważny dokument
W praktyce rozliczenie jest znacznie prostsze, jeżeli podatnik posiada zaświadczenie lub inny dokument potwierdzający podatek faktycznie zapłacony w Brazylii.
Moi klienci posiadają takie dokumenty i w przypadku rozliczenia dochodów objętych metodą proporcjonalnego odliczenia pozwalają one znacznie precyzyjniej ustalić kwotę podatku zagranicznego.
Warto jednak zwrócić uwagę na to, aby dokument pozwalał ustalić:
- kto zapłacił podatek,
- jakiego dochodu dotyczył podatek,
- za jaki okres został zapłacony,
- jaka była wysokość podatku,
- czy podatek został rzeczywiście zapłacony.
Samo stwierdzenie, że „podatek został zapłacony w Brazylii”, nie wystarczy do prawidłowego wyliczenia polskiego zobowiązania podatkowego.
Potrzebne są konkretne dane i dokumenty.
Czy cały podatek zapłacony w Brazylii można odliczyć w Polsce?
Nie zawsze.
Przy metodzie proporcjonalnego odliczenia obowiązuje limit.
Oznacza to, że podatek zapłacony w Brazylii można odliczyć od podatku polskiego do wysokości określonej zgodnie z zasadami przewidzianymi w Umowie.
W praktyce konieczne jest więc wykonanie dwóch obliczeń:
- ustalenie podatku zapłaconego w Brazylii,
- ustalenie maksymalnej kwoty podatku zagranicznego podlegającego odliczeniu w Polsce.
Dopiero porównanie tych wartości pozwala ustalić, jaka kwota może zostać faktycznie odliczona.
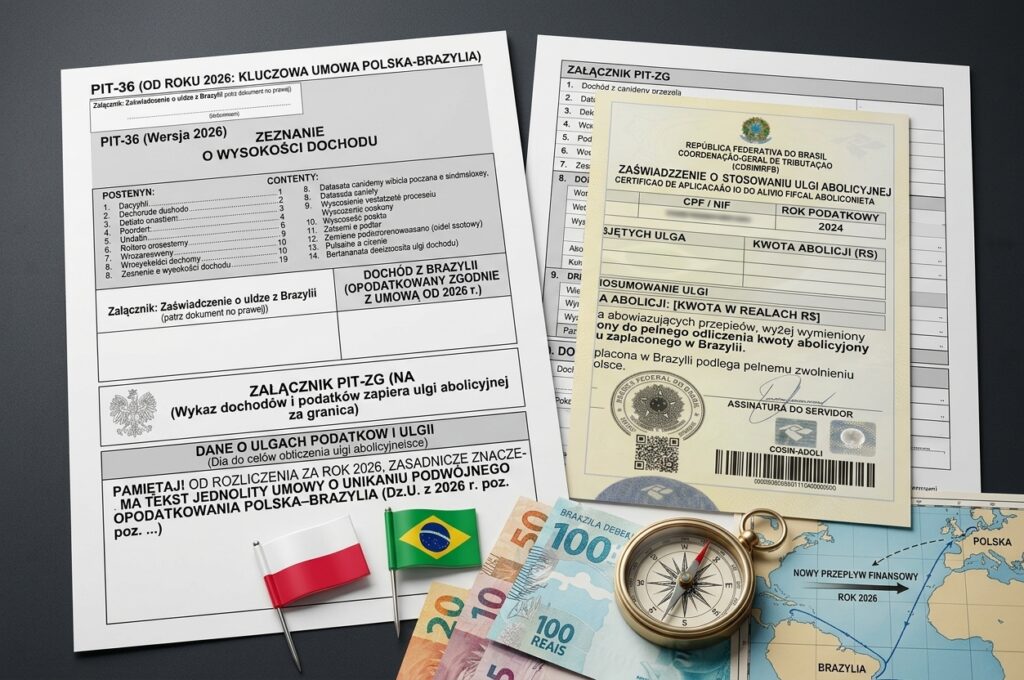
Czy nadal można stosować ulgę abolicyjną?
To również ważna kwestia dla osób, które przez lata rozliczały dochody z Brazylii według wcześniejszych zasad.
Przed wejściem w życie Umowy Polska–Brazylia sytuacja była inna, ponieważ brak umowy powodował konieczność stosowania krajowych przepisów dotyczących dochodów zagranicznych.
Od 2026 roku podstawowe znaczenie ma Umowa Polska–Brazylia.
Nie należy więc automatycznie przenosić zasad stosowanych przy rozliczeniu dochodów z wcześniejszych lat na dochody uzyskane od 1 stycznia 2026 roku.
Każdy przypadek należy przeanalizować z uwzględnieniem przepisów obowiązujących w danym roku podatkowym.
Praca na platformie wiertniczej w Brazylii – jak rozliczyć PIT?
To pytanie pojawia się coraz częściej wraz z rozwojem sektora offshore.
W przypadku osoby pracującej przy platformie wiertniczej nie należy ograniczać analizy wyłącznie do informacji:
„pracuję na morzu w Brazylii”.
Trzeba ustalić znacznie więcej.
Przede wszystkim:
Na jakiej jednostce pracujesz?
Czy jest to:
- platforma,
- statek,
- jednostka serwisowa,
- jednostka transportowa,
- inna jednostka offshore?
Następnie należy ustalić:
Co dokładnie robisz?
I wreszcie:
Kto jest Twoim pracodawcą i gdzie znajduje się jego siedziba?
Dopiero zestawienie tych informacji pozwala prawidłowo określić zasady opodatkowania.
Jakie dokumenty powinien przygotować marynarz pracujący w Brazylii?
Przed przygotowaniem zeznania PIT warto zgromadzić kompletną dokumentację.
W szczególności:
Dokumenty dotyczące pracy
- umowę o pracę lub kontrakt,
- informacje o pracodawcy,
- dokumenty dotyczące okresów pracy.
Dokumenty dotyczące jednostki
- nazwę jednostki,
- rodzaj jednostki,
- informacje dotyczące jej przeznaczenia i sposobu eksploatacji.
Dokumenty dotyczące wynagrodzenia
- zestawienie wynagrodzenia,
- payslipy lub inne dokumenty potwierdzające wysokość dochodu,
- informacje dotyczące okresów, za które wynagrodzenie zostało wypłacone.
Dokumenty podatkowe z Brazylii
Przede wszystkim:
zaświadczenie lub inny dokument potwierdzający podatek zapłacony w Brazylii.
To dokument szczególnie istotny przy zastosowaniu metody proporcjonalnego odliczenia.
Najczęstszy błąd marynarzy: „Skoro zapłaciłem podatek w Brazylii, w Polsce już nic nie płacę”
To nie zawsze jest prawidłowe.
Fakt zapłaty podatku za granicą nie oznacza automatycznie, że w Polsce nie wystąpi podatek do zapłaty.
Jeżeli zastosowanie ma metoda proporcjonalnego odliczenia, podatek brazylijski jest uwzględniany przy obliczaniu polskiego zobowiązania, ale wysokość odliczenia podlega określonemu limitowi.
Dlatego może się okazać, że po uwzględnieniu podatku zapłaconego w Brazylii nadal pozostanie kwota podatku do zapłaty w Polsce.
Z drugiej strony, prawidłowo udokumentowany podatek zapłacony w Brazylii może istotnie zmniejszyć polskie zobowiązanie.
Co powinien zrobić marynarz przed złożeniem PIT?
Jeżeli pracujesz w Brazylii, warto przed złożeniem zeznania odpowiedzieć sobie na kilka podstawowych pytań:
1. Gdzie jestem rezydentem podatkowym?
2. Gdzie faktycznie wykonywałem pracę?
3. Na jakiej jednostce wykonywałem pracę?
4. Jaki był charakter tej jednostki?
5. Kto był moim pracodawcą?
6. Czy mój dochód był opodatkowany w Brazylii?
7. Ile podatku faktycznie zapłaciłem w Brazylii?
8. Czy posiadam dokument potwierdzający jego zapłatę?
9. Jaka metoda eliminacji podwójnego opodatkowania ma zastosowanie?
Dopiero odpowiedź na te pytania pozwala prawidłowo przejść do sporządzenia polskiego zeznania podatkowego.
Podsumowanie – marynarz Brazylia i PIT 2026
Od 1 stycznia 2026 roku rozliczenie dochodów uzyskiwanych przez polskich rezydentów w Brazylii należy analizować z uwzględnieniem nowej Umowy Polska–Brazylia.
Dla marynarzy i pracowników offshore szczególnie ważne jest ustalenie:
- rezydencji podatkowej,
- miejsca wykonywania pracy,
- rodzaju jednostki,
- charakteru wykonywanej pracy,
- pracodawcy,
- możliwości zastosowania szczególnych zasad dotyczących pracy na statku w transporcie międzynarodowym,
- podatku zapłaconego w Brazylii,
- oraz właściwej metody eliminacji podwójnego opodatkowania.
Jeżeli masz dokument potwierdzający podatek zapłacony w Brazylii, koniecznie zachowaj go do rozliczenia.
W praktyce taki dokument znacznie ułatwia prawidłowe ustalenie wysokości podatku zagranicznego, który może zostać uwzględniony w polskim rozliczeniu.
Pracujesz jako marynarz lub w sektorze offshore w Brazylii?
Jeżeli jesteś polskim rezydentem podatkowym i w 2026 roku uzyskujesz dochody z pracy w Brazylii, warto sprawdzić sposób ich rozliczenia jeszcze przed złożeniem zeznania PIT.
Szczególnie istotne jest to, jeżeli posiadasz zaświadczenie lub inny dokument potwierdzający podatek zapłacony w Brazylii.
W Kancelarii Doradcy Podatkowego Joanna Sobieraj zajmuję się analizą i rozliczaniem dochodów zagranicznych, w tym dochodów osób pracujących na morzu i w sektorze offshore.
Jeżeli chcesz sprawdzić, jak Twoje dochody z pracy w Brazylii powinny zostać rozliczone w Polsce, zapraszam do kontaktu.
Każda sytuacja marynarza może wyglądać inaczej, dlatego przed złożeniem PIT warto przeanalizować ją indywidualnie.
Dla marynarzy i pracowników offshore szczególnie ważne jest ustalenie:
- rezydencji podatkowej,
- miejsca wykonywania pracy,
- rodzaju jednostki,
- charakteru wykonywanej pracy,
- pracodawcy,
- możliwości zastosowania szczególnych zasad dotyczących pracy na statku w transporcie międzynarodowym,
- podatku zapłaconego w Brazylii,
- oraz właściwej metody eliminacji podwójnego opodatkowania.
Jeżeli masz dokument potwierdzający podatek zapłacony w Brazylii, koniecznie zachowaj go do rozliczenia.
W praktyce taki dokument znacznie ułatwia prawidłowe ustalenie wysokości podatku zagranicznego, który może zostać uwzględniony w polskim rozliczeniu.
Kim jestem?
Jestem doradcą podatkowym i praktykiem prawa podatkowego.
Pomagam Klientom nie tylko rozumieć przepisy, ale przede wszystkim właściwie stosować je w praktyce.
Zajmuję się doradztwem i opiniowaniem podatkowym, poszukiwaniem bezpiecznych i zgodnych z prawem rozwiązań, w tym optymalizacją podatkową, a także reprezentowaniem Klientów przed organami podatkowymi.
Sprawdź również
- All Post
- Bez kategorii
- Praca na morzu
- VAT